統計学入門 第6章 確率分布
· 6 min read
Contents
- 今回の内容
- 第6章 確率分布
- 練習問題
- 6.1
- 6.2
- 6.3
- 6.4
- 6.5
- 6.6
- 6.7
- 6.8
- 6.9
- 6.10
- 所感
- 次回
nownab.log | 統計学入門 第5章 確率変数
統計学入門 (基礎統計学Ⅰ)
機械学習勉強会として今は 統計学入門 をやっている。
週一でやっていて、今週から輪読形式で進めてみることになった。
また、勉強会で書いたコードや疑問点などをまとめるために GitHub のレポジトリを活用している。
https://github.com/Wondershake/ml-statistics-intro
今回の内容
第6章 確率分布
様々な現象にあてはまる確率分布を紹介する。
6.1 超幾何分布
- 超幾何分布 (hypergeometric distribution)
- A がM個、B がN−M個の 2 種類からなるN個の集団があるとき
- この集団からn個取り出したときに A がx個、B がn−x個であるとする
- f(x)=NCnMCx⋅N−MCn−x
- x=max(0,n−(N−M)),…,min(n,M)
- 確率変数Xが超幾何分布に従うとき、
- 期待値: E(X)=nNM
- 分散: V(X)=nNxM(N−M)N−1N−n
- Nが無限に大きければV(X)→1
- 捕獲再捕獲法 (capture-recapture method)
- 資源調査に使われる
- N:M=n:xが成立するときf(x)が最大になる性質を利用して未知のNを推定する
- 非復元 (without replacement): x個のものを取り出すとき、1 個ずつ元に戻さずに取り出す
- 復元 (with replacement): 1 個ずつ元に戻す
- 超幾何分布は非復元の場合
- 復元の場合はNM=pとした二項分布に従う
6.2 二項分布とベルヌーイ分布
- ベルヌーイ試行 (Bernoulli trials)
- 2 種類の可能な結果(成功、失敗)を生じる実験があり、それぞれの確率をp,1−pとする
- この実験を同じ条件かつ独立にn回繰り返す試行のことをベルヌーイ試行という
- 二項分布 (binomial distribution)
- ベルヌーイ試行で成功がx回、失敗がn−x回生じるとする
- その確率はf(x)=nCxpx(1−p)n−x
- x=0,1,…,n
- Bi(n,p)で表す
- Bi(1,p)を**ベルヌーイ分布 (Bernoulli distribution)**という
- 期待値: E(X)=np
- 分散: V(X)=np(1−p)
6.3 ポアソン分布
- ポアソンの小数の法則 (Poisson’s law of small numbers)
- 二項分布においてnが大きくpが小さい場合
- np→λとなるようにn→∞,p→0となる極限で
- nCxpx(1−p)n−x→x!e−λλx
- ポアソン分布 (Poisson distribution)
- λ>0として
- f(x)=x!e−λλx
- x=0,1,2,…
- Po(λ)で表す
- 期待値: E(X)=λ
- 分散: V(X)=λ
6.4 幾何分布と負の二項分布
- 幾何分布 (geometric distribution)
- ベルヌーイ試行と同じ問題で
- 試行回数を決めないで最初に成功が得られるまでの回数をxとする
- q=1−pとする
- f(x)=pqx−1
- x=1,2,…
- 期待値: E(X)=p1
- 分散: V(X)=p21−p
- 離散的な**待ち時間分布 (waiting time distribution)**と呼ばれる
- 負の二項分布 (negative binomial distribution)
- 幾何分布の一般化
- k回目の成功を得るまでの失敗の回数をxとする
- f(x)=k+x−1Cxpkqx
- パスカル分布ともいう
- k=1のとき幾何分布
- 期待値: E(X)=pkq
- 分散: V(X)=p2kq
6.5 一様分布
- 離散一様分布 (uniform distribution of descrete type)
- N面さいころを振ったときに出る目をX
- f(x)=N1
- x=1,2,…,N
- 期待値: E(X)=2N+1
- 分散: V(X)=12N2−1
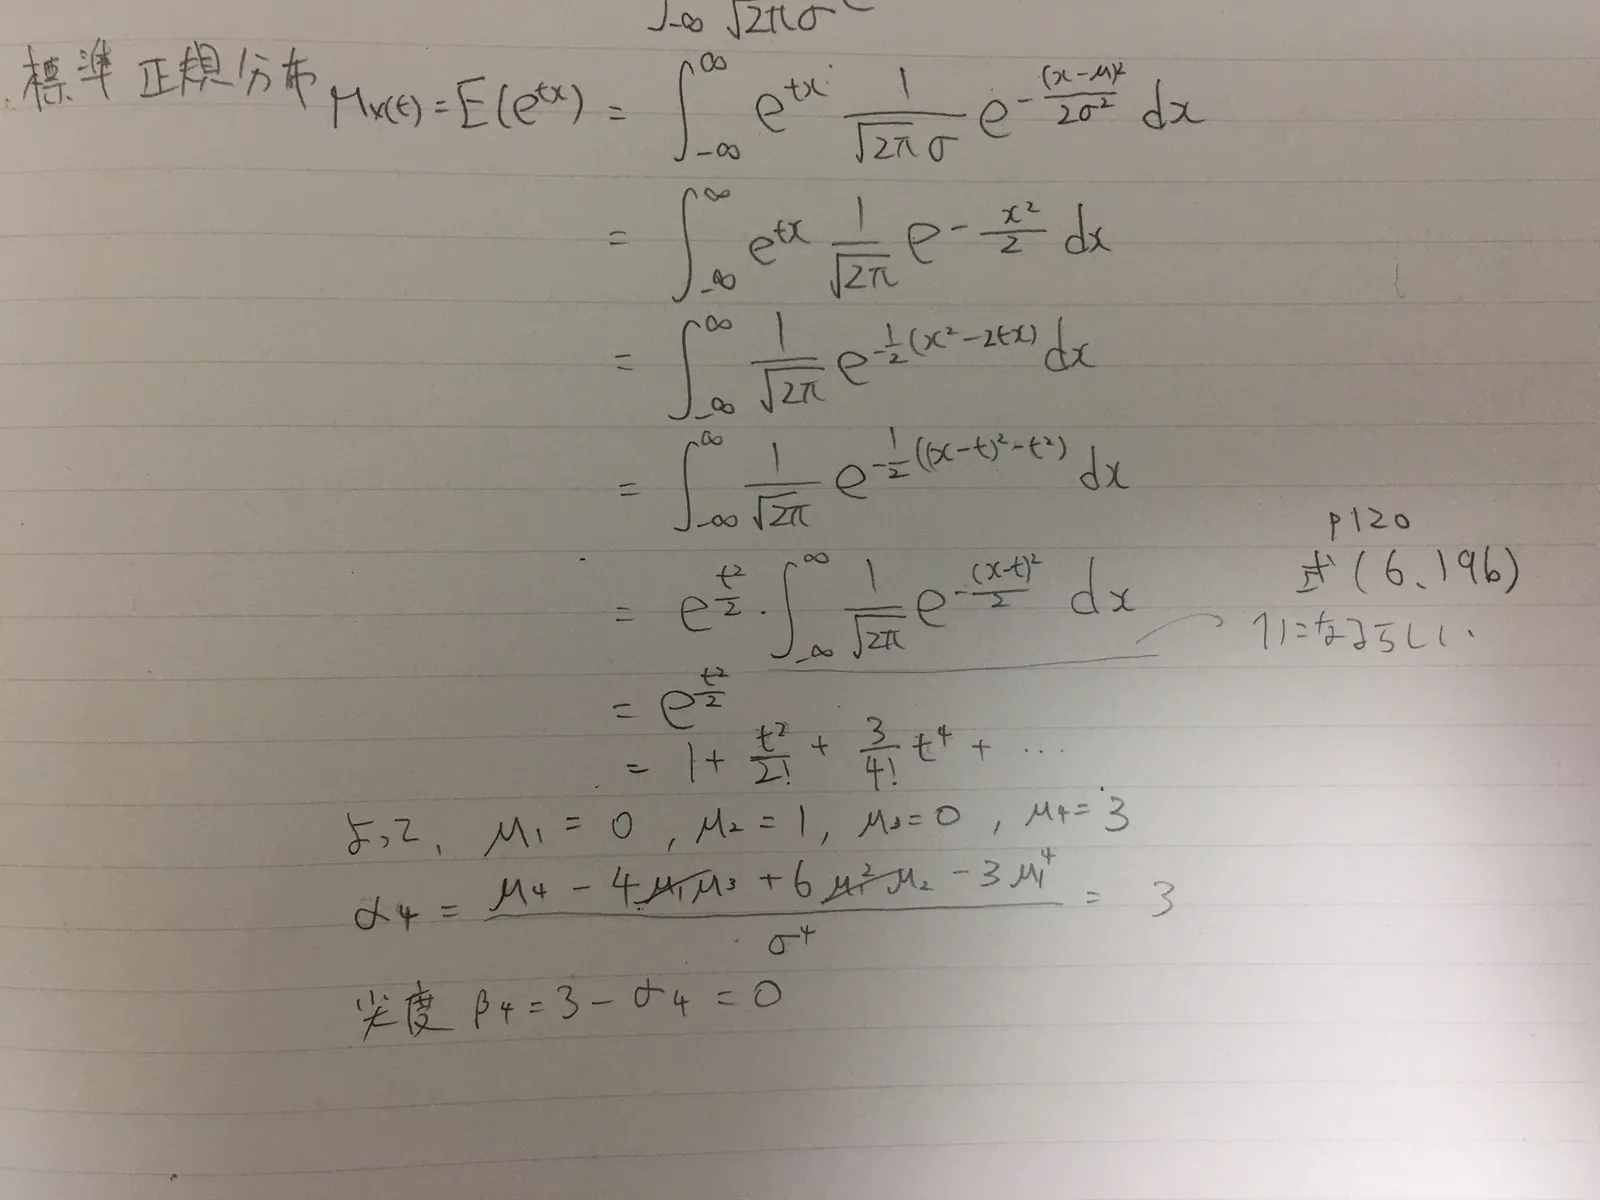
6.6 正規分布
- 正規分布 (normal distribution)
- 非常に重要な連続型の確率分布
- 例えば測定誤差は正規分布に従って生じるとされている
- **ガウス分布 (Gaussian distribution)**とも
- f(x)=2πσ1exp2σ2−(x−μ)2
- −∞<x<∞
- E(X)=μ
- V(X)=σ2
- N(μ,σ)で表す
- 著しい特徴
- XがN(μ,σ2)に従っているとき、Y=aX+bはN(aμ+b,a2σ2)に従う
- 標準化変数Z=σX−μはN(0,1)に従う。これを**標準正規分布 (standard normal distribution)**という
- 中心極限定理 (central limit theorem)
- 同一の確率分布f(x)をもつn個の独立な確率変数の和X1+X2+⋯+Xnはnが大きいとき正規分布に従っていると仮定してよい
6.7 指数分布
- 指数分布 (exponential distribution)
- x≥0のときf(x)=λe−λx
- x<0のときf(x)=0
- 本書ではEx(λ)
- x≥0のときF(x)=P(X≤x)=1−e−λx
- x<0のときF(x)=0
- 待ち時間分布の性質を持つ
- E(X)=λ1
- V(X)=λ21
- P(X>x)=e−λx(x≥0),1(x<0)
6.8 ガンマ分布
- ガンマ分布 (Gamma distribution)
- 指数分布の一般形
- x≥0のときf(x)=Γ(α)λαxα−1e−λx
- x<0のときf(x)=0
- Γ(α)=∫0∞xα−1e−xdx
- E(X)=λα
- V(X)=λ2α
- Ga(α,λ)で表す
- Ga(1,λ)=Ex(λ)
- 確率変数X1,X2,…,Xαが独立でEx(λ)に従うとき、X1+X2+⋯+XαはGa(α,λ)に従う
- 確率変数XがN(0,1)に従うとき、X2はGa(21,21)に従う
- χ2(カイ二乗)分布: Ga(2n,21)を自由度nのχ2分布という
6.9 ベータ分布と一様分布
- ベータ分布 (Beta distribution)
- 0<x<1のときf(x)=B(α,β)xα−1(1−x)β−1
- それ以外ではf(x)=0
- ただし、α>0,β>0
- B(α,β)=∫01xα−1(1−x)β−1dx=Γ(α+β)Γ(α)Γ(β)
- E(X)=α+βα
- V(X)=(α+β)2(α+β+1)αβ
- Be(α,β)で表す
- α=β=1のとき一様分布
6.10 コーシー分布
- コーシー分布 (Cauchy distribution)
- f(x)=πα2+(x−λ)2α(α>0)
- 期待値、分散、モーメント母関数が存在しない
6.11 対数正規分布
- 対数正規分布 (log-normal distribution)
- x>0のときf(x)=2πσx1exp(−2σ2(ln(x)−μ)2)
- x≤0のときf(x)=0
- lnXが正規分布に従うとき、Xは対数正規分布に従う
- E(X)=exp(μ+2σ2)
- V(X)=exp(2μ+2σ2)−exp(2μ+σ2)
- 所得分布で有名
6.12 パレート分布
- パレート分布 (Pareto distribution)
- x≥x0のときf(x)=x0a(xx0)a+1
- x<x0のとき0
- E(X)=a−1ax0(a>1)
- V(X)=a−2ax02−(a−1ax0)2(a>2)
- 高額所得者の所得分布
- x0以上の所得の確率
6.13 ワイブル分布
- ワイブル分布 (Weibul distribution)
練習問題
https://github.com/Wondershake/ml-statistics-intro/issues/12
正解かどうかはわからん 😅
6.1
教科書(p.130)にまるまる載ってる
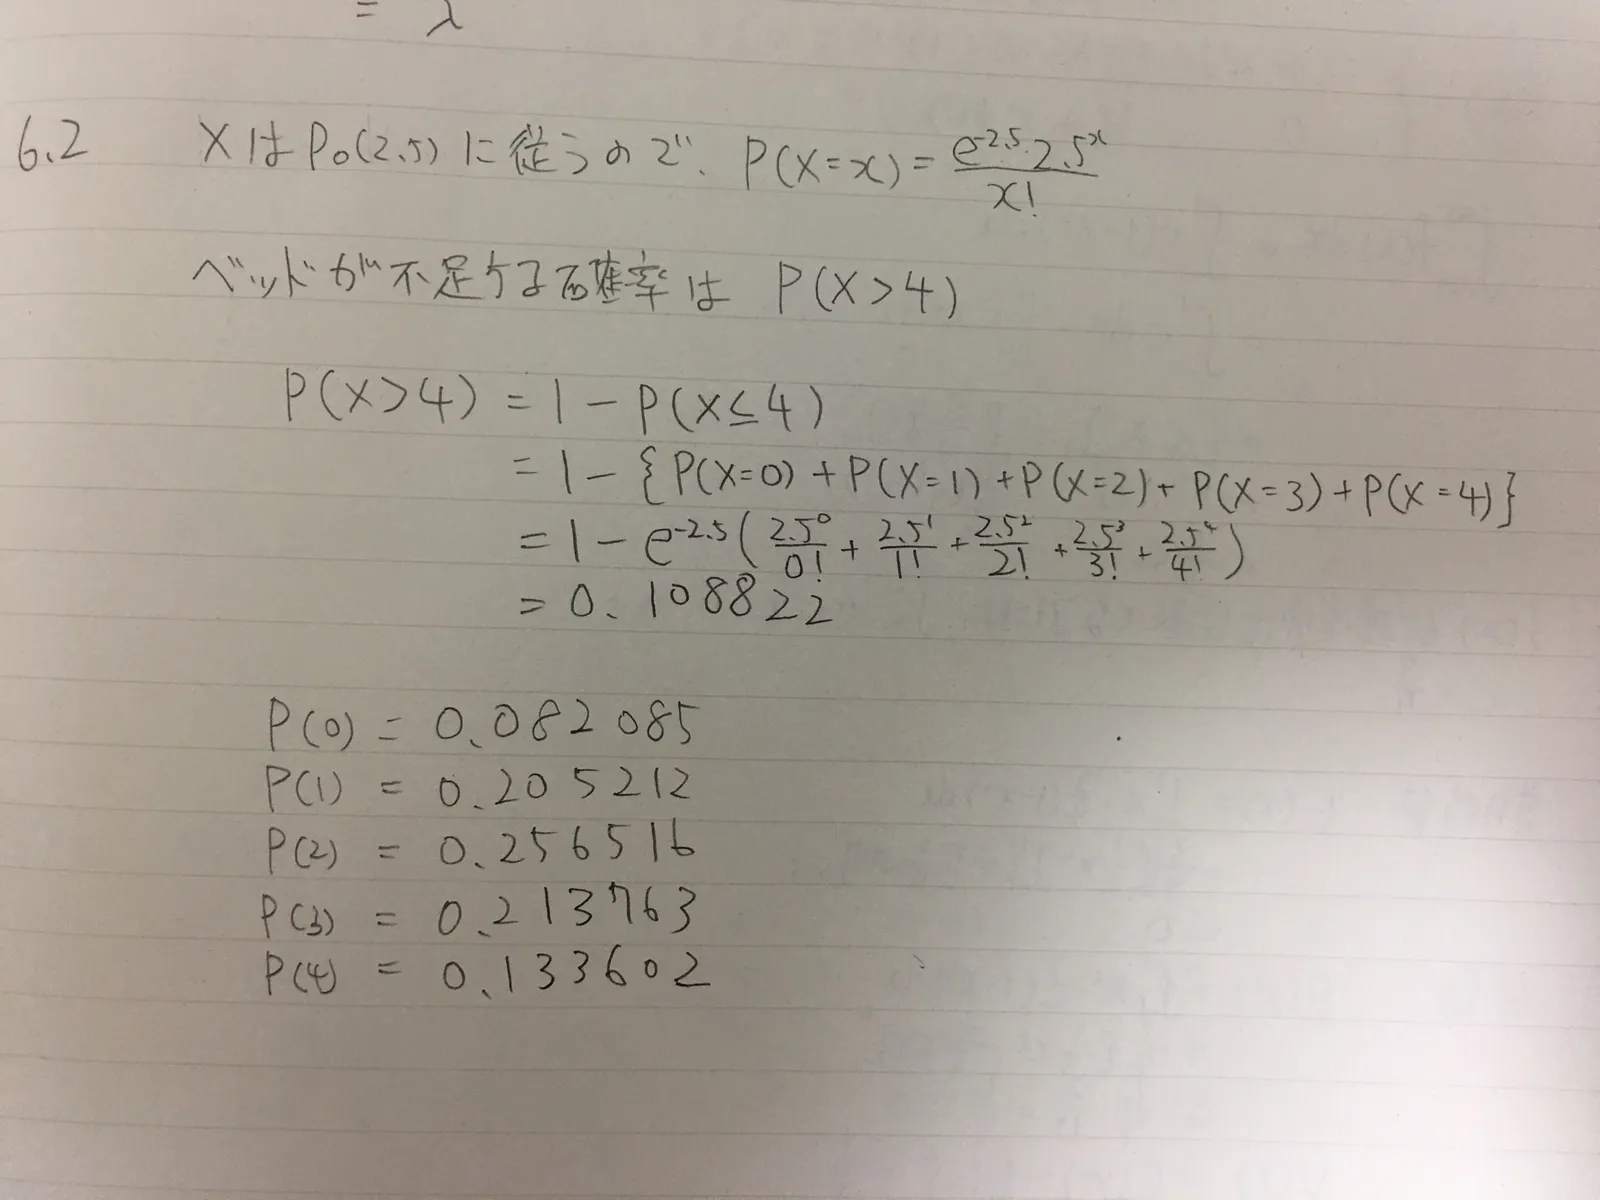
6.2
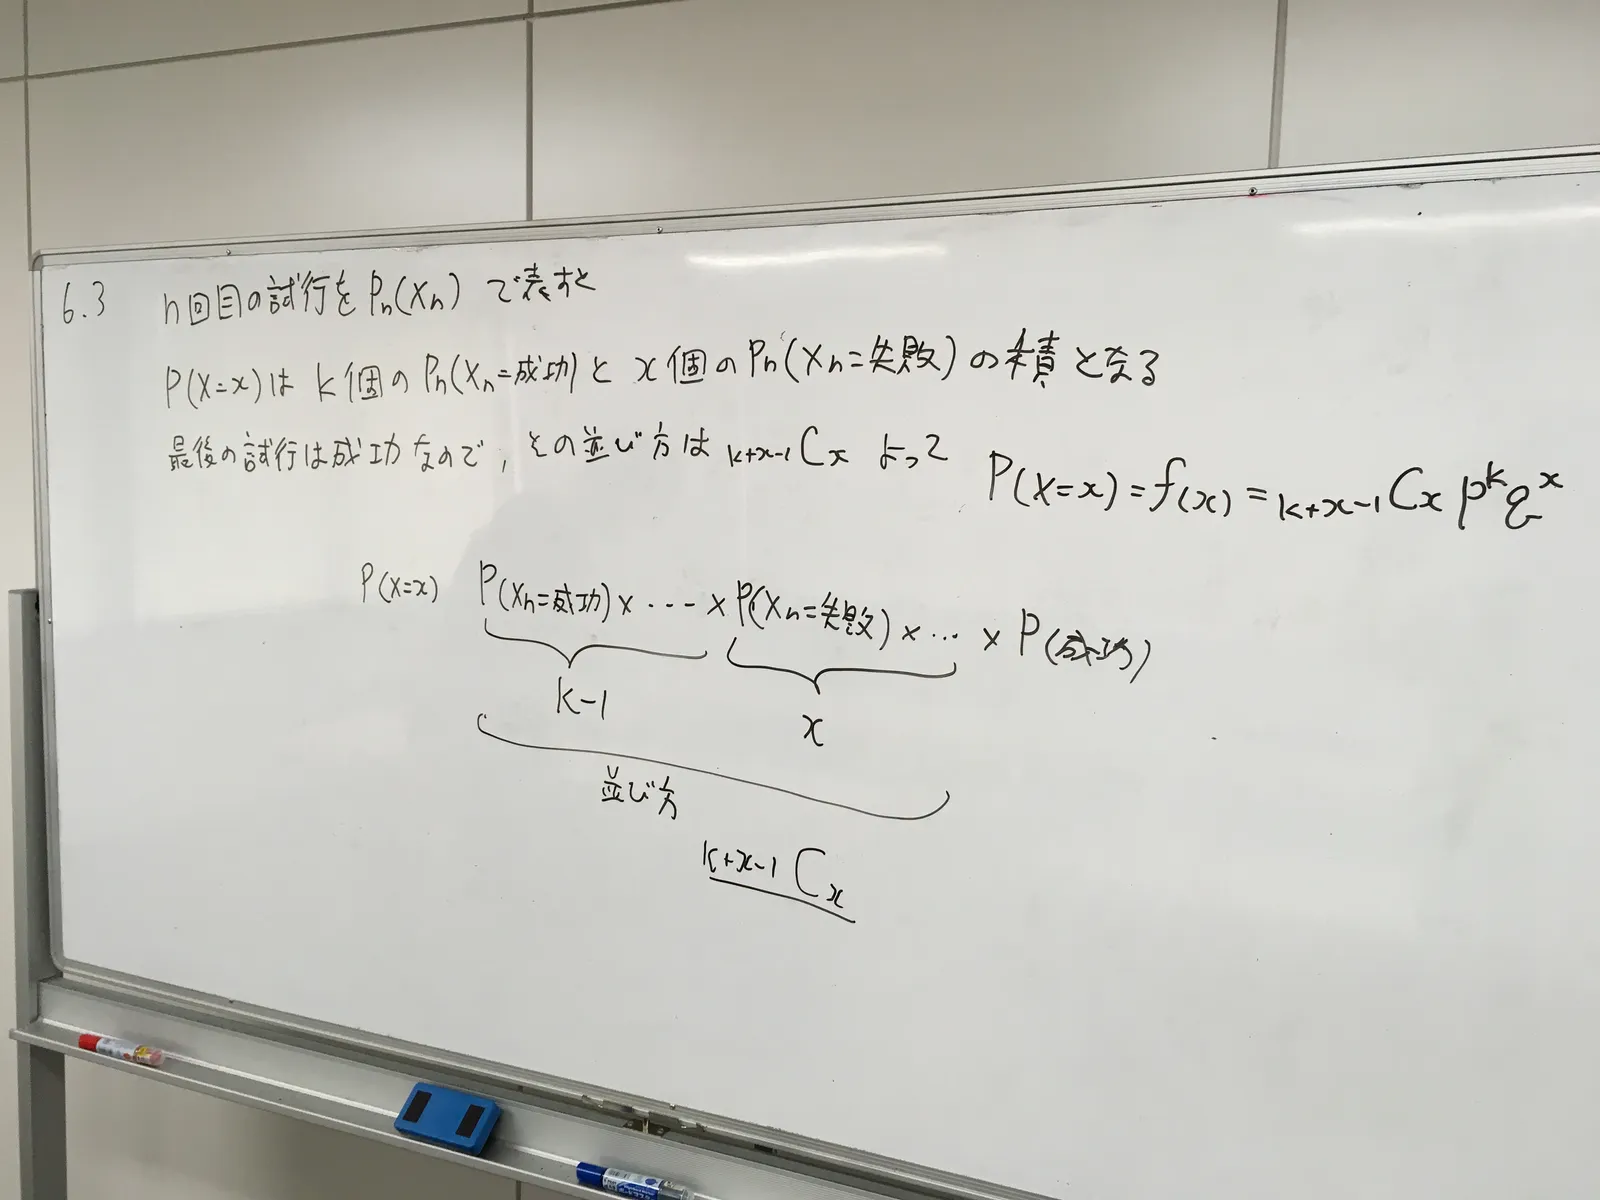
6.3
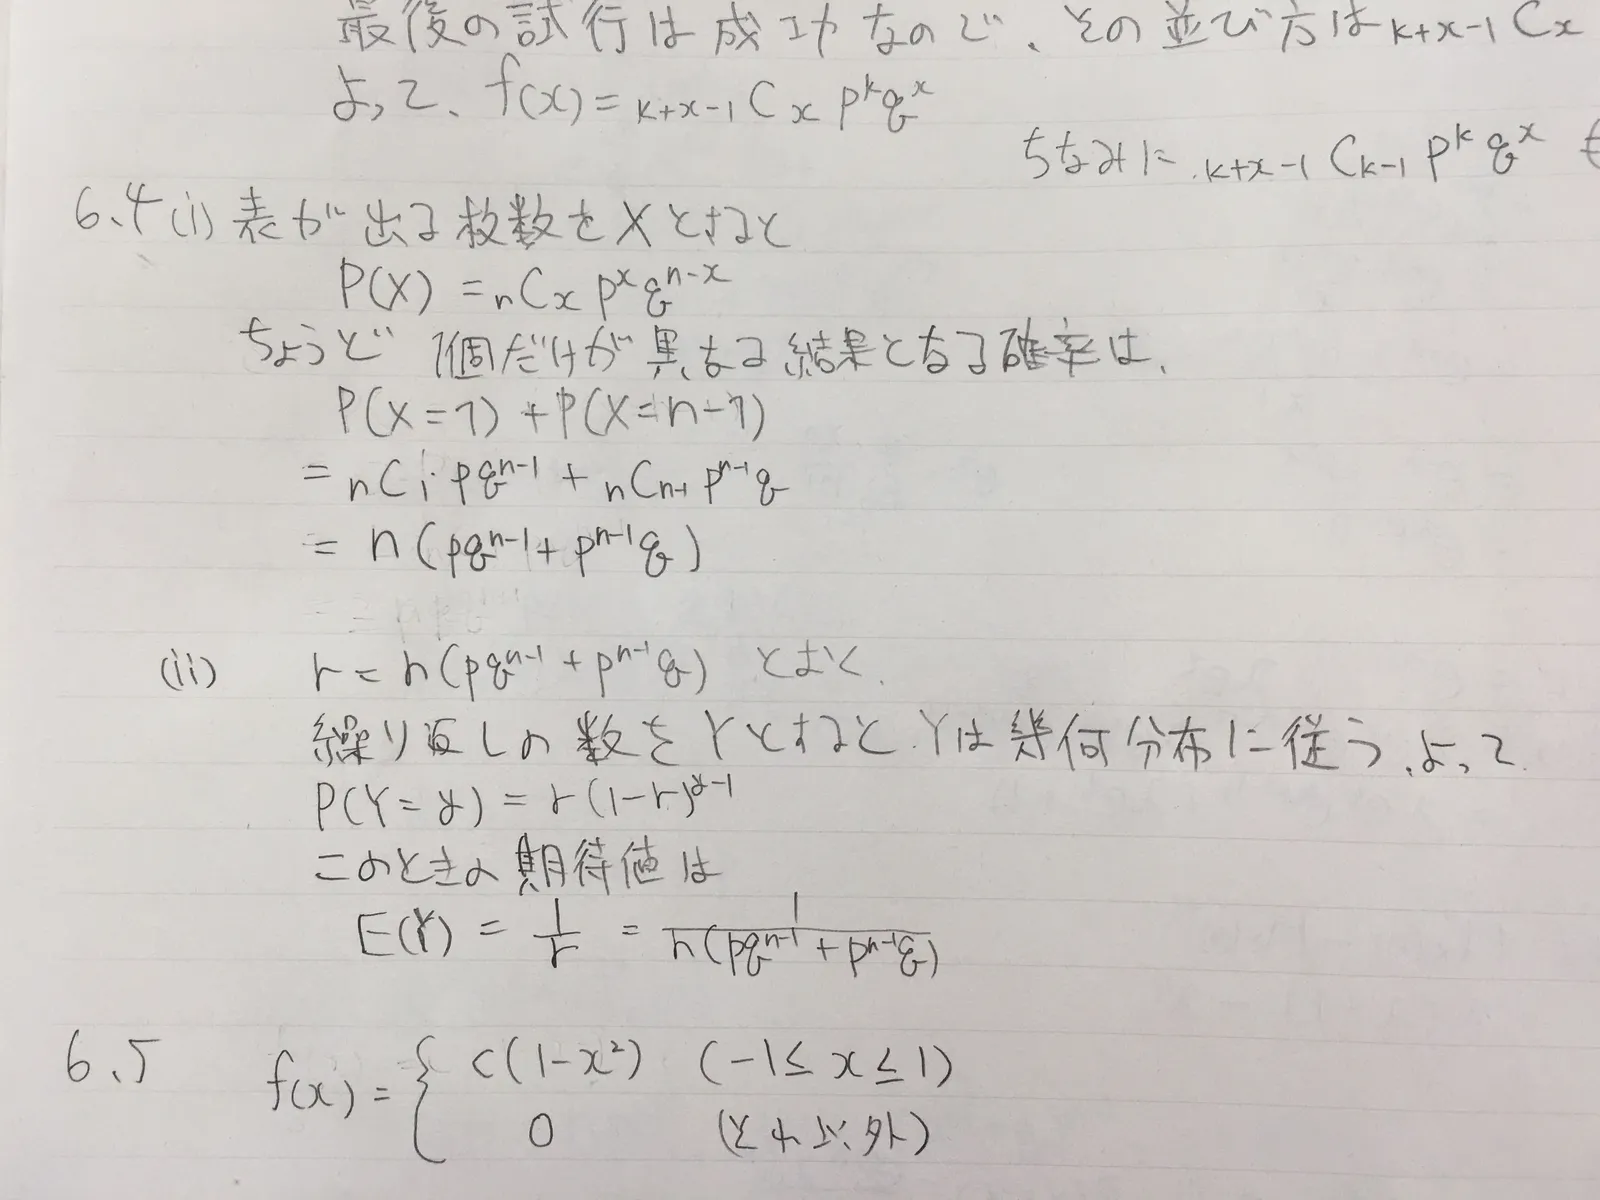
6.4
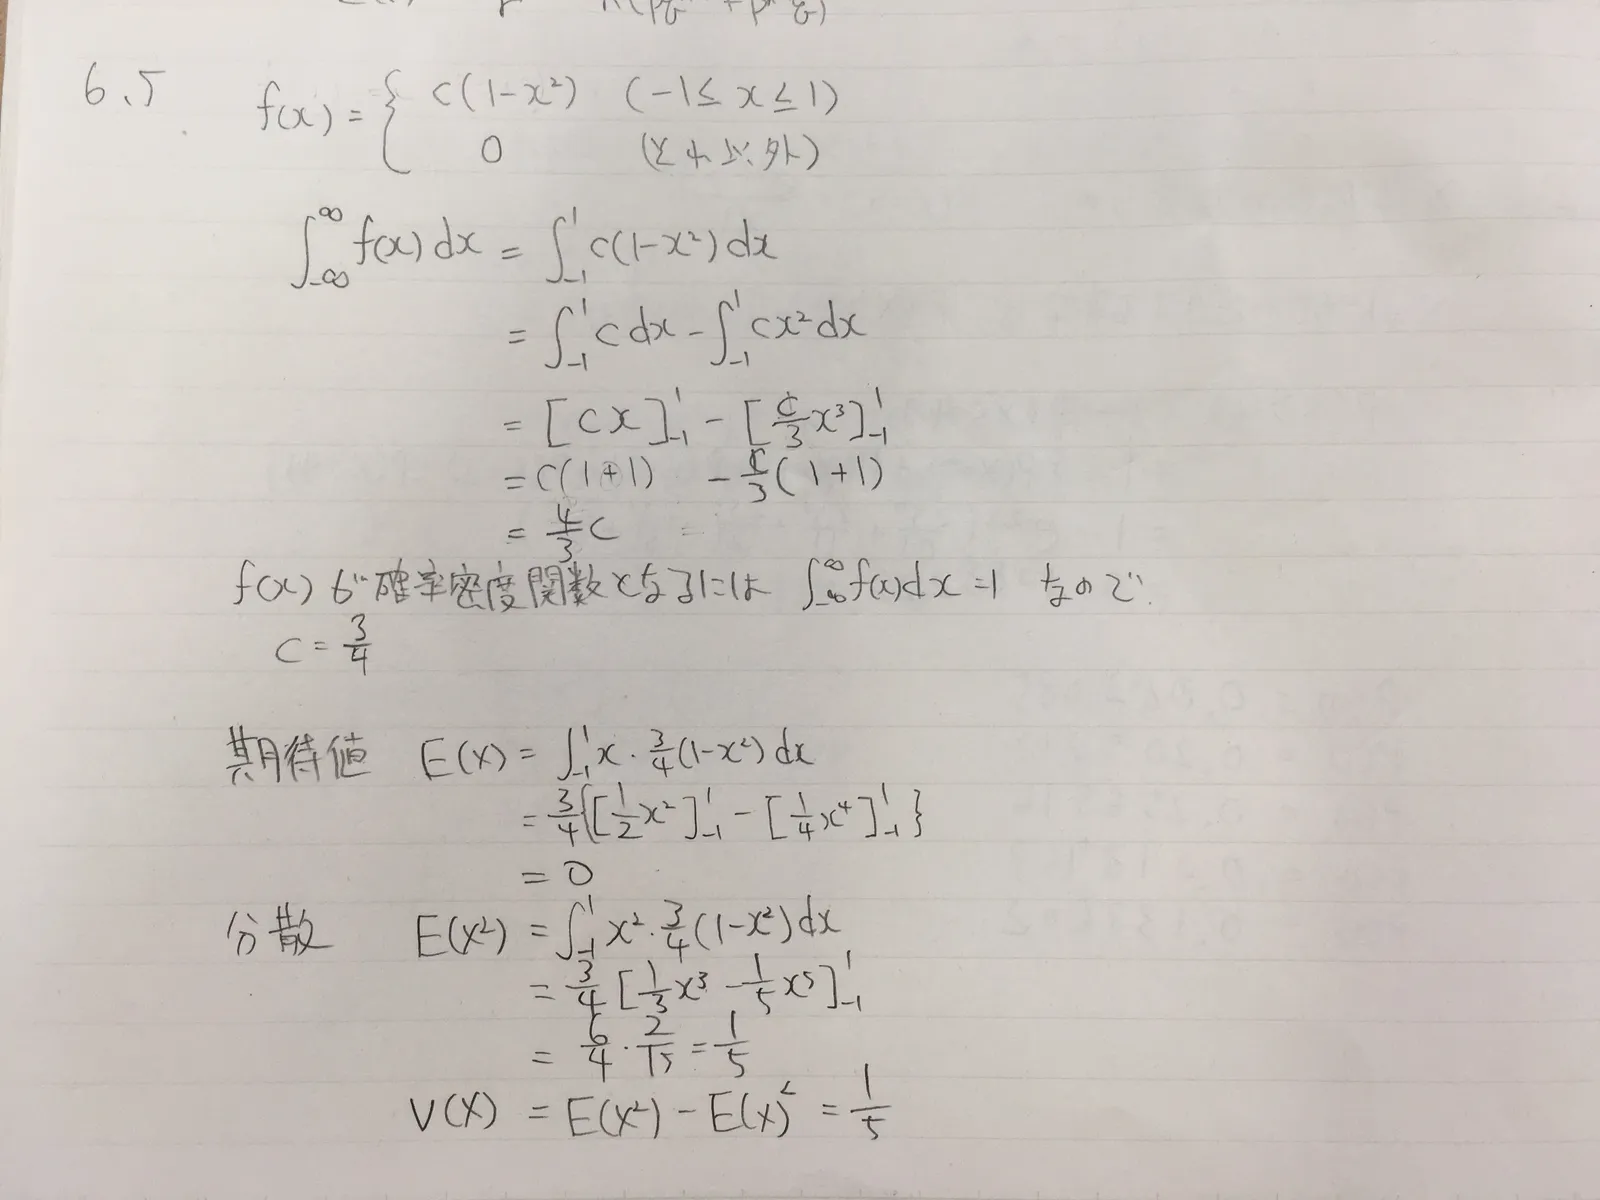
6.5
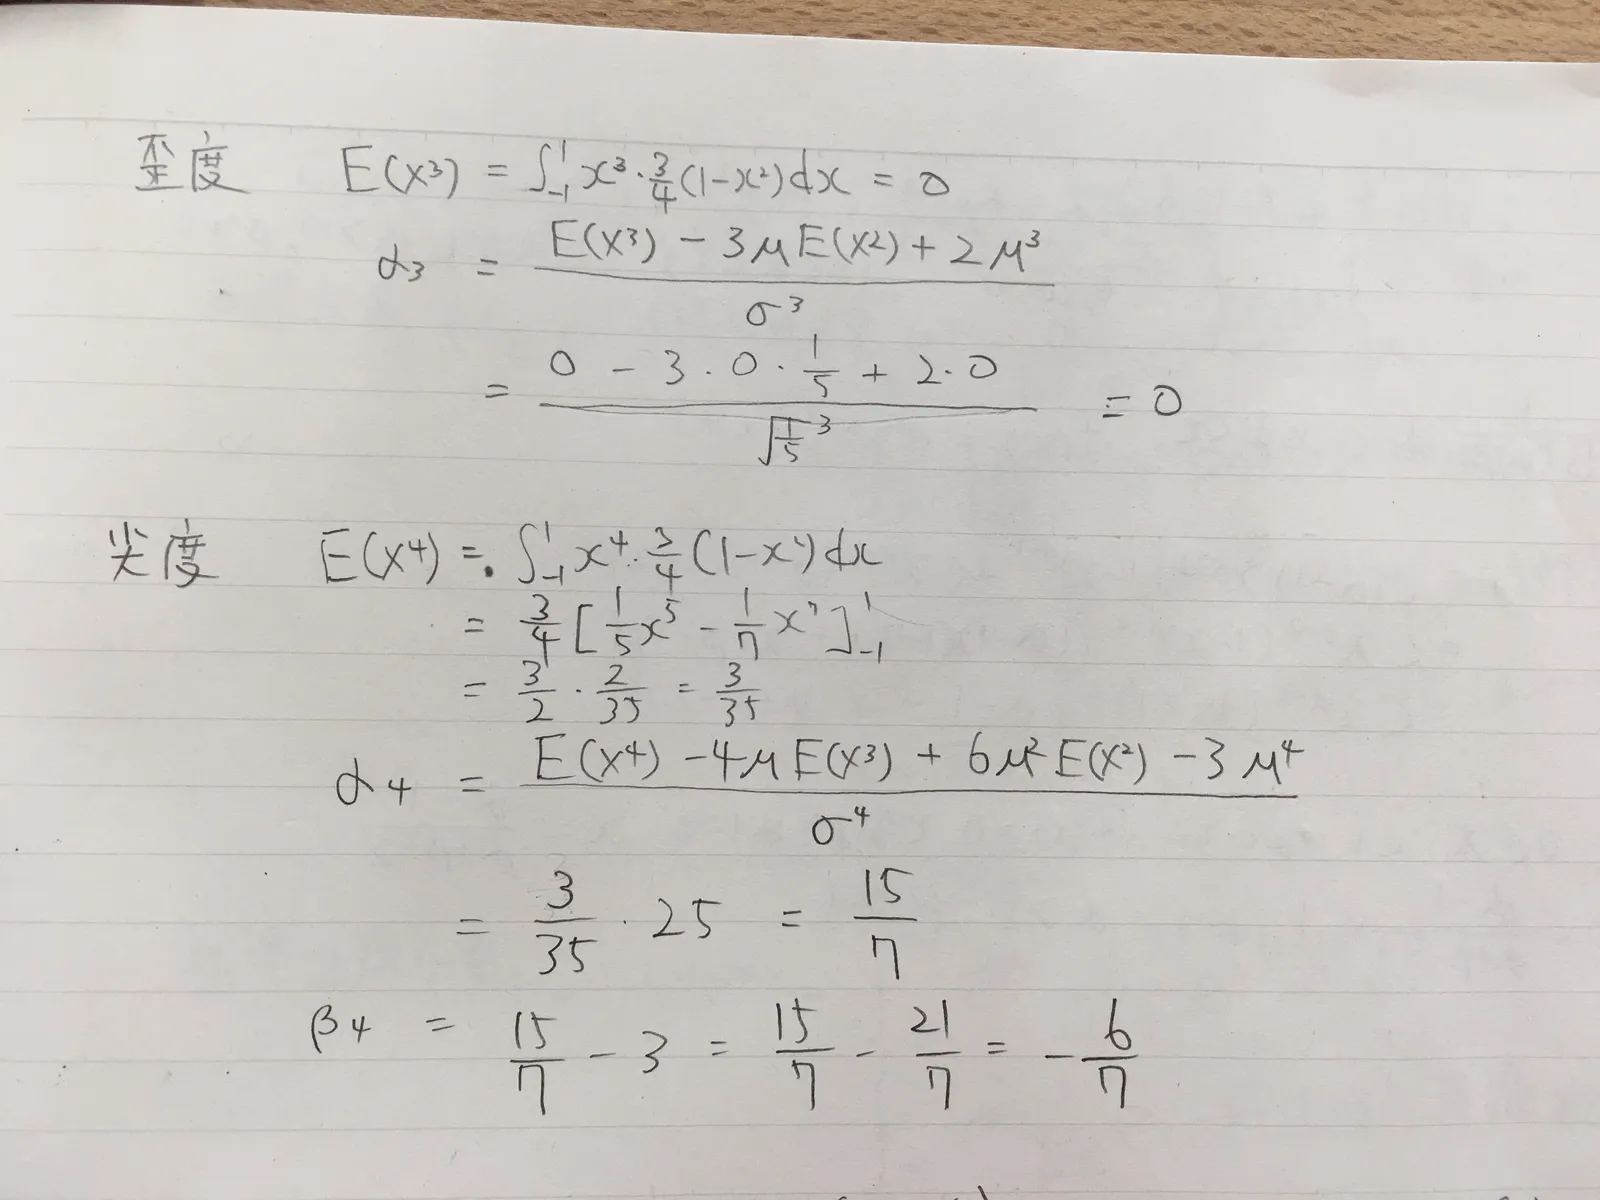
6.6
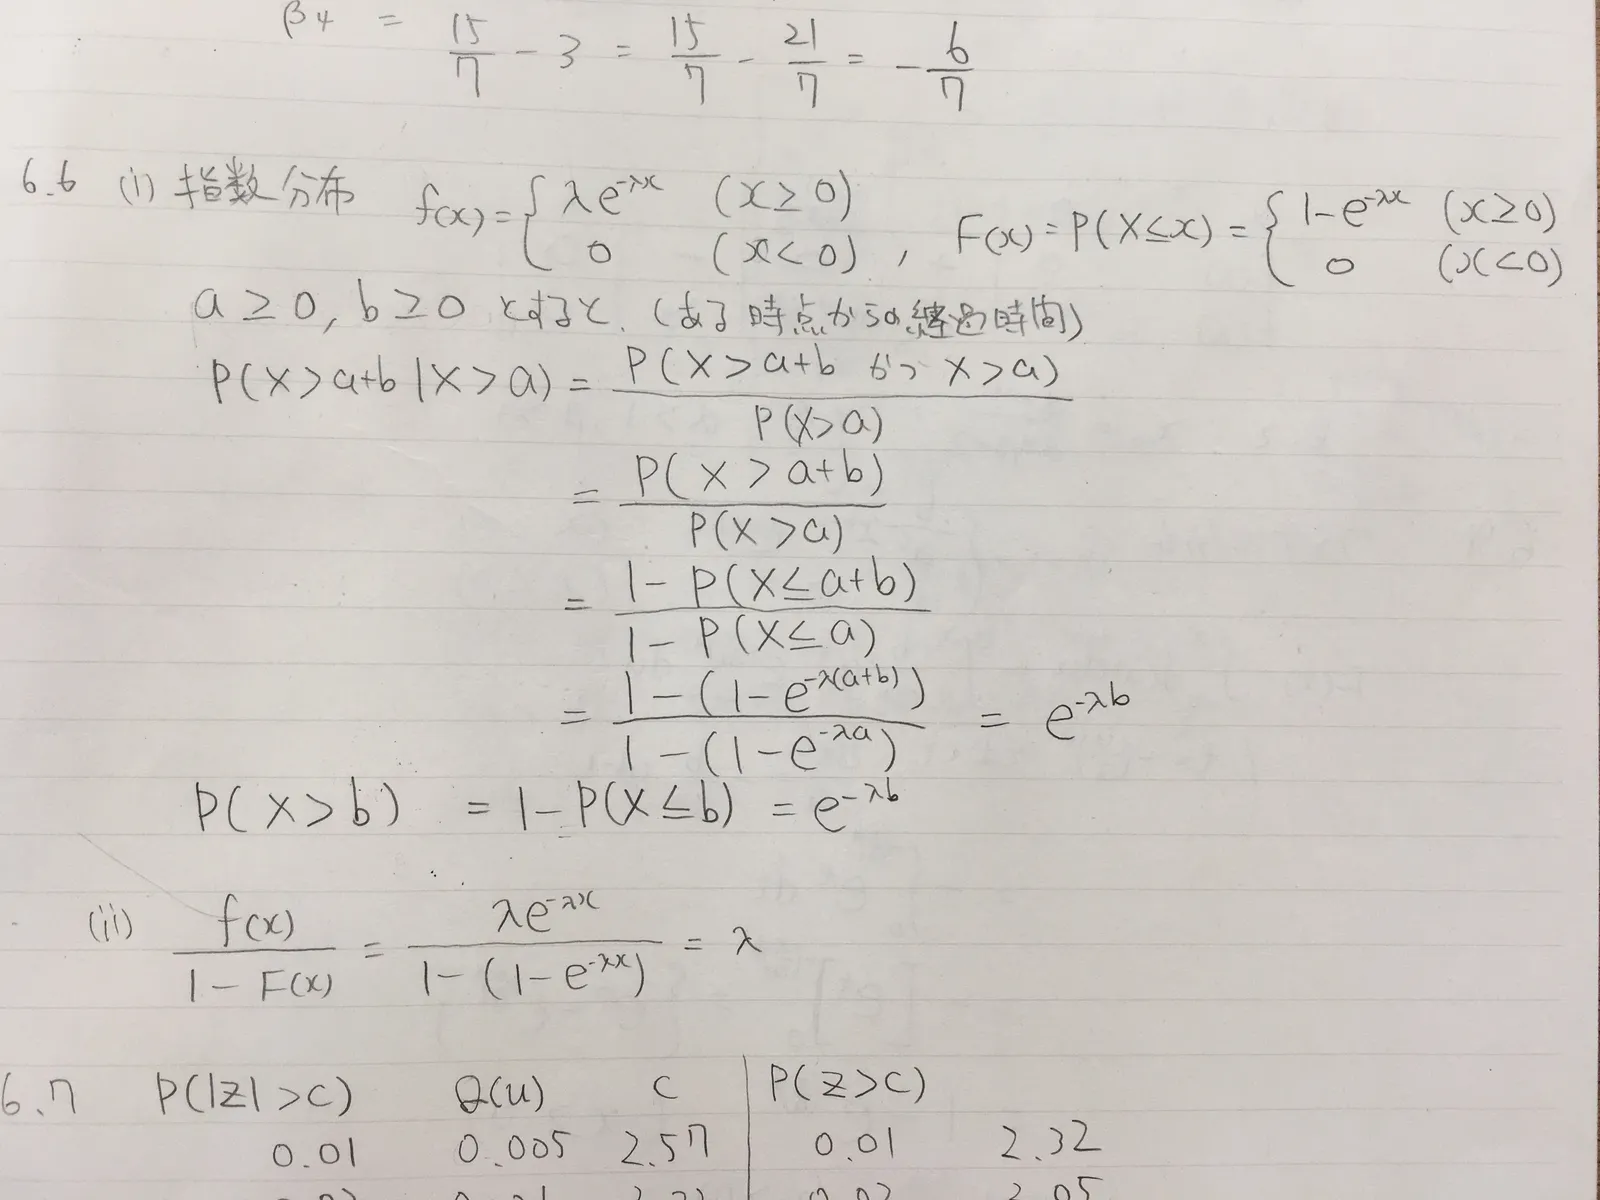
6.7
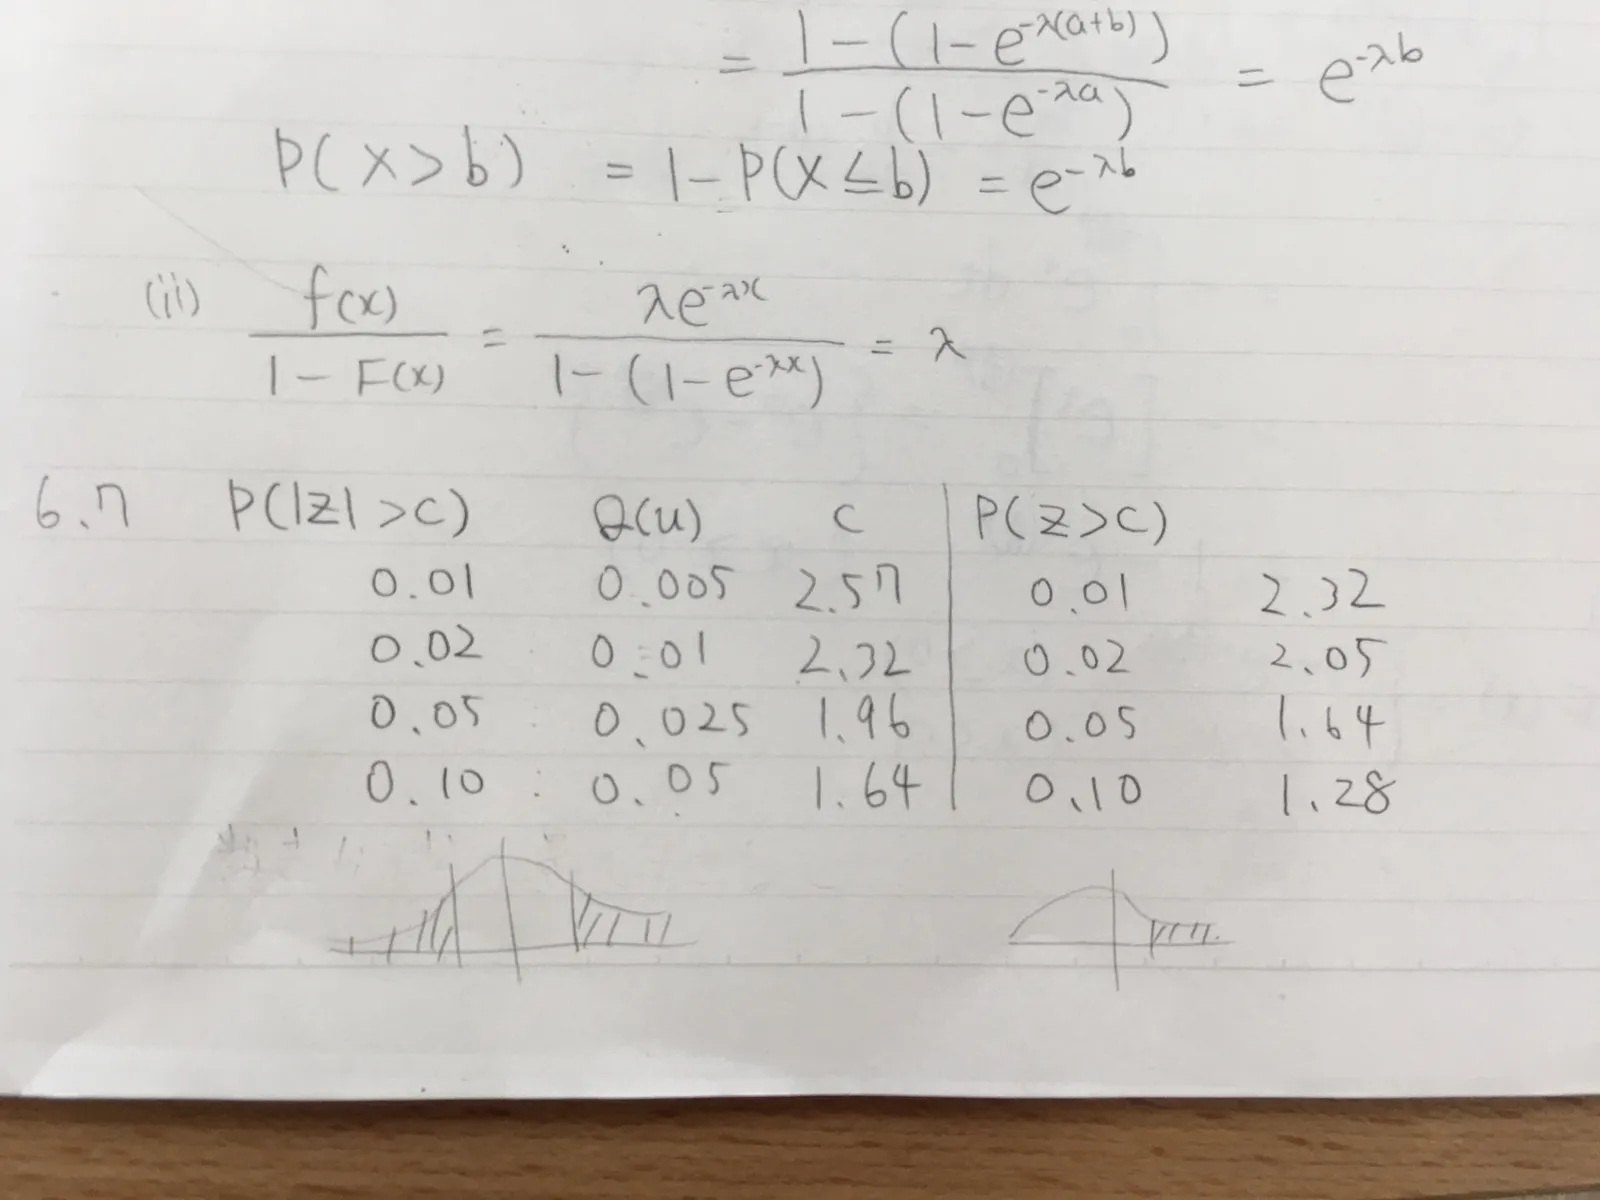
6.8
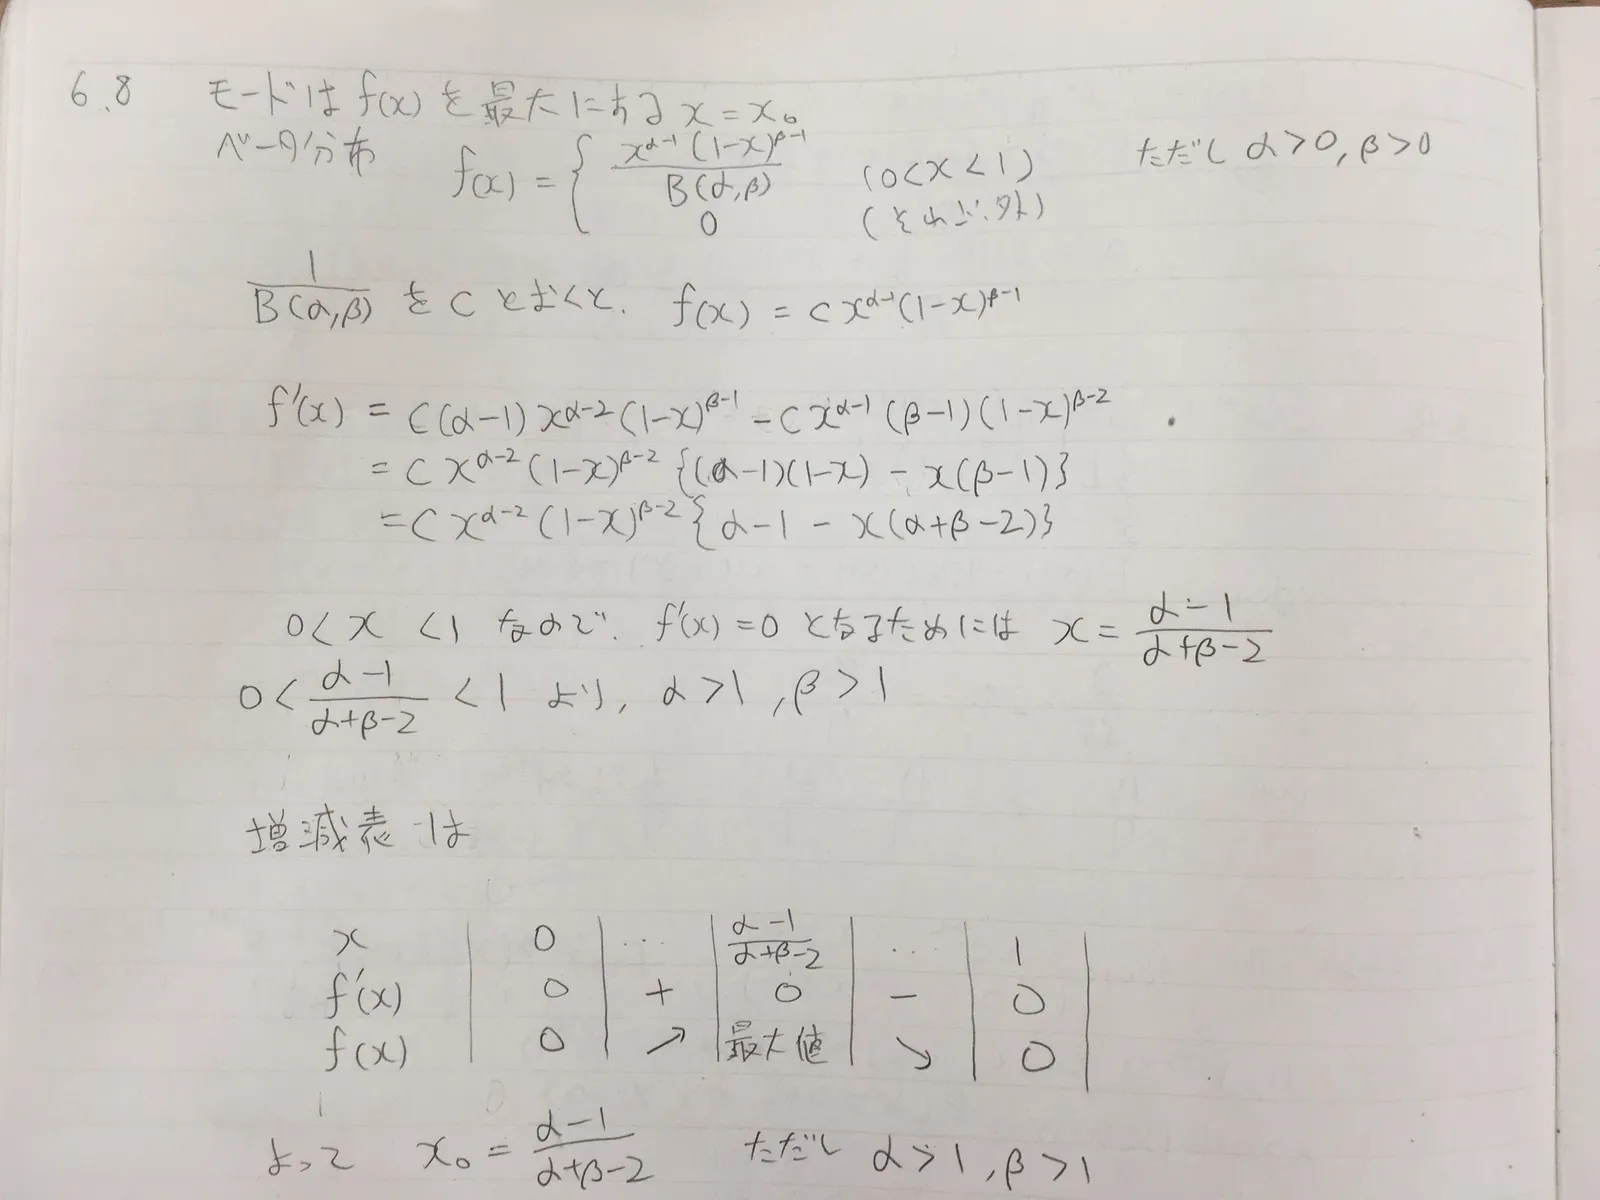
6.9
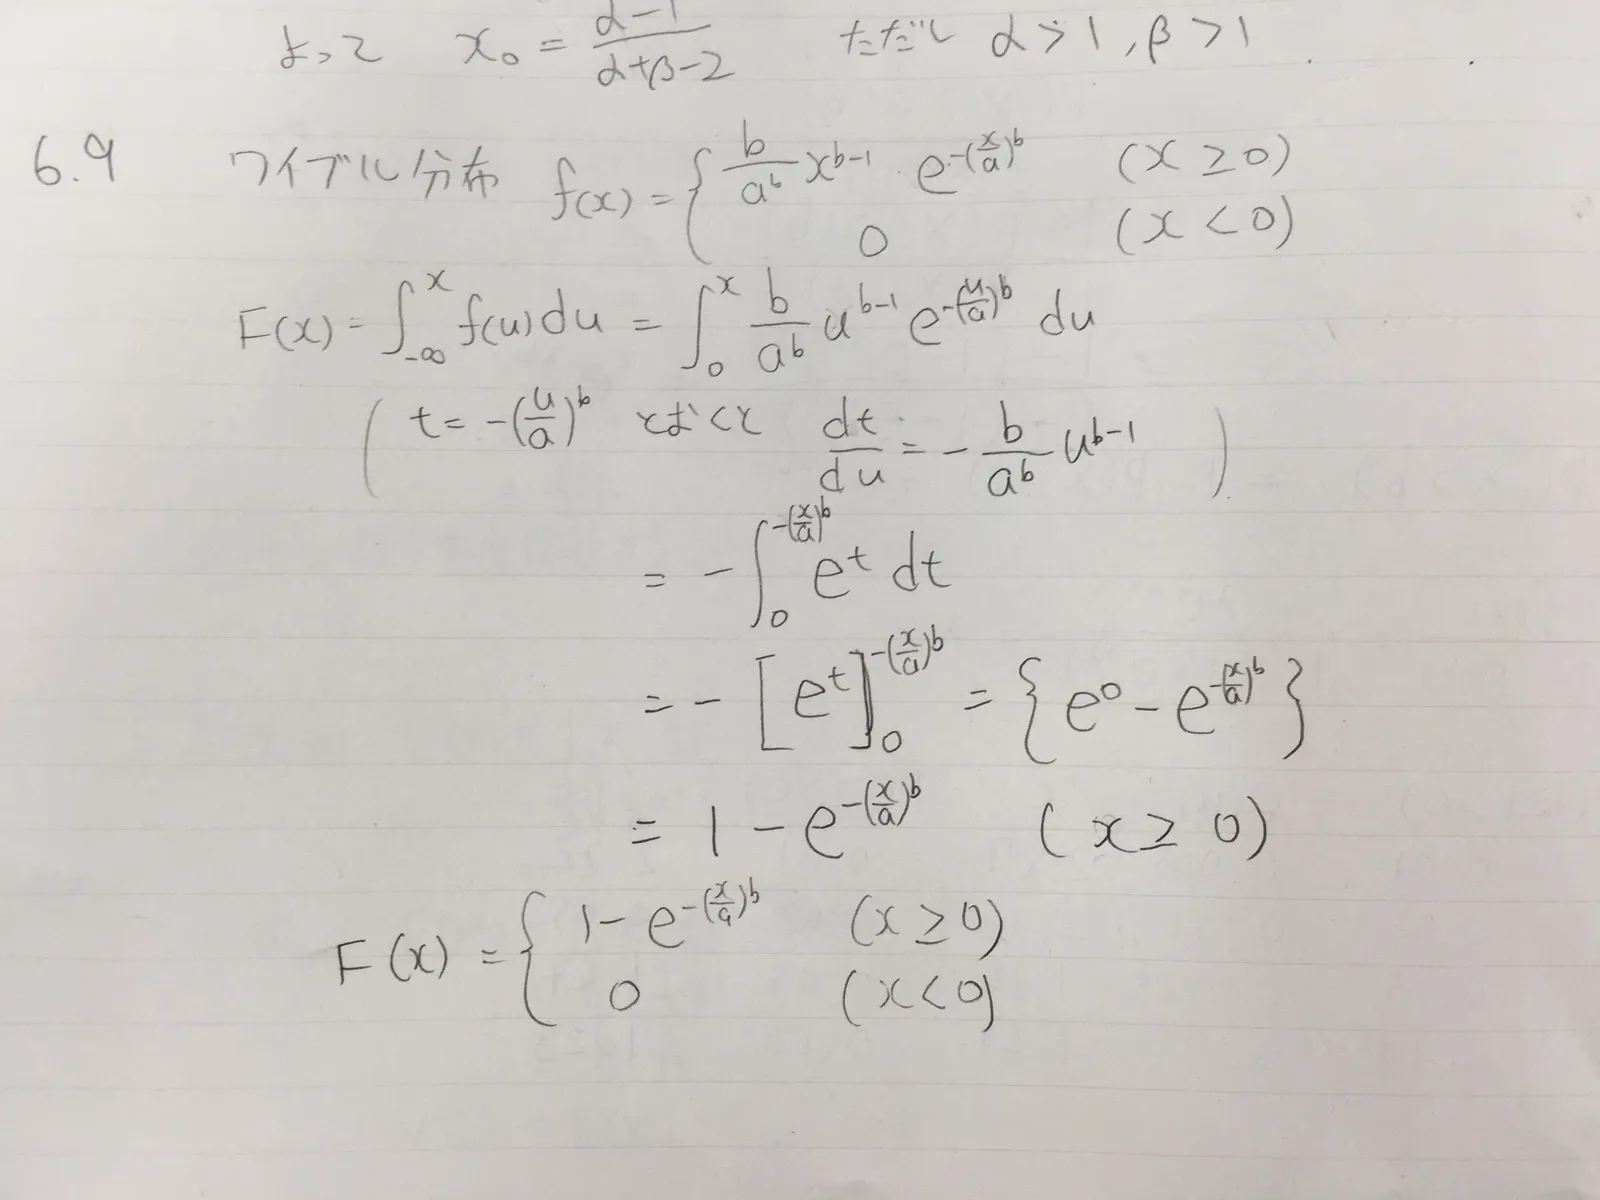
6.10
所感
- 輪読形式でやるとまじめに勉強せざるを得ないので良い
- 確率統計にはかなりの苦手意識があったけど、時間をかけてちゃんと勉強すればある程度わかった感が得られているので良い
- 学生時代はできていたはずの微分積分力ができなくて辛い
- 練習問題時間かかって辛い
次回
第 7 章多次元の確率分布